Localización Perú · Detracciones, retenciones y percepciones
Lo que se descuenta para la SUNAT, sin cuentas a mano
Una parte de muchos pagos no va al proveedor sino a la SUNAT o al Banco de la Nación. El sistema reconoce cuándo corresponde, calcula cuánto y deja el depósito y su constancia amarrados a la factura, para que el impuesto no se pierda ni llegue una multa.
Revisar mi caso con un especialista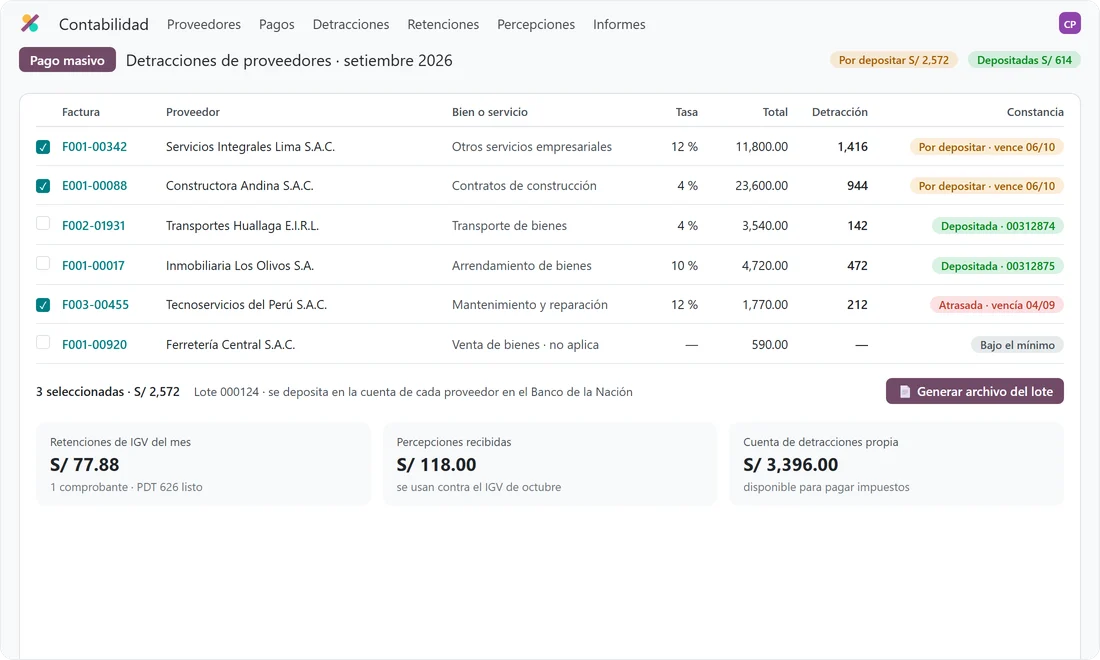
Lo que pasa cada mes, resuelto
Un servicio con detracción que nadie marcó
El sistema la reconoce por el servicio que se compra y la calcula igual, sin depender de la memoria de nadie.
Una factura en dólares con detracción
La detracción sale en soles enteros, al tipo de cambio del día, como la pide el banco.
Veinte detracciones en el mes
Se pagan todas en un solo depósito, dentro del plazo, en lugar de veinte operaciones.
Un cliente que pagó menos de lo facturado
El cobro se reparte entre el banco y la cuenta de detracciones, y la factura queda saldada.
Un proveedor al que no se le retiene
Si es buen contribuyente o agente, el sistema lo sabe por su RUC y no le retiene.
Un proveedor grande que cobra percepción
La percepción queda registrada con su factura y se descuenta del IGV del mes que corresponde.
Dato curioso: la detracción no es un gasto. Es dinero de la empresa que queda en el Banco de la Nación y solo sirve para pagar impuestos.
En la compra, en el pago y en la venta
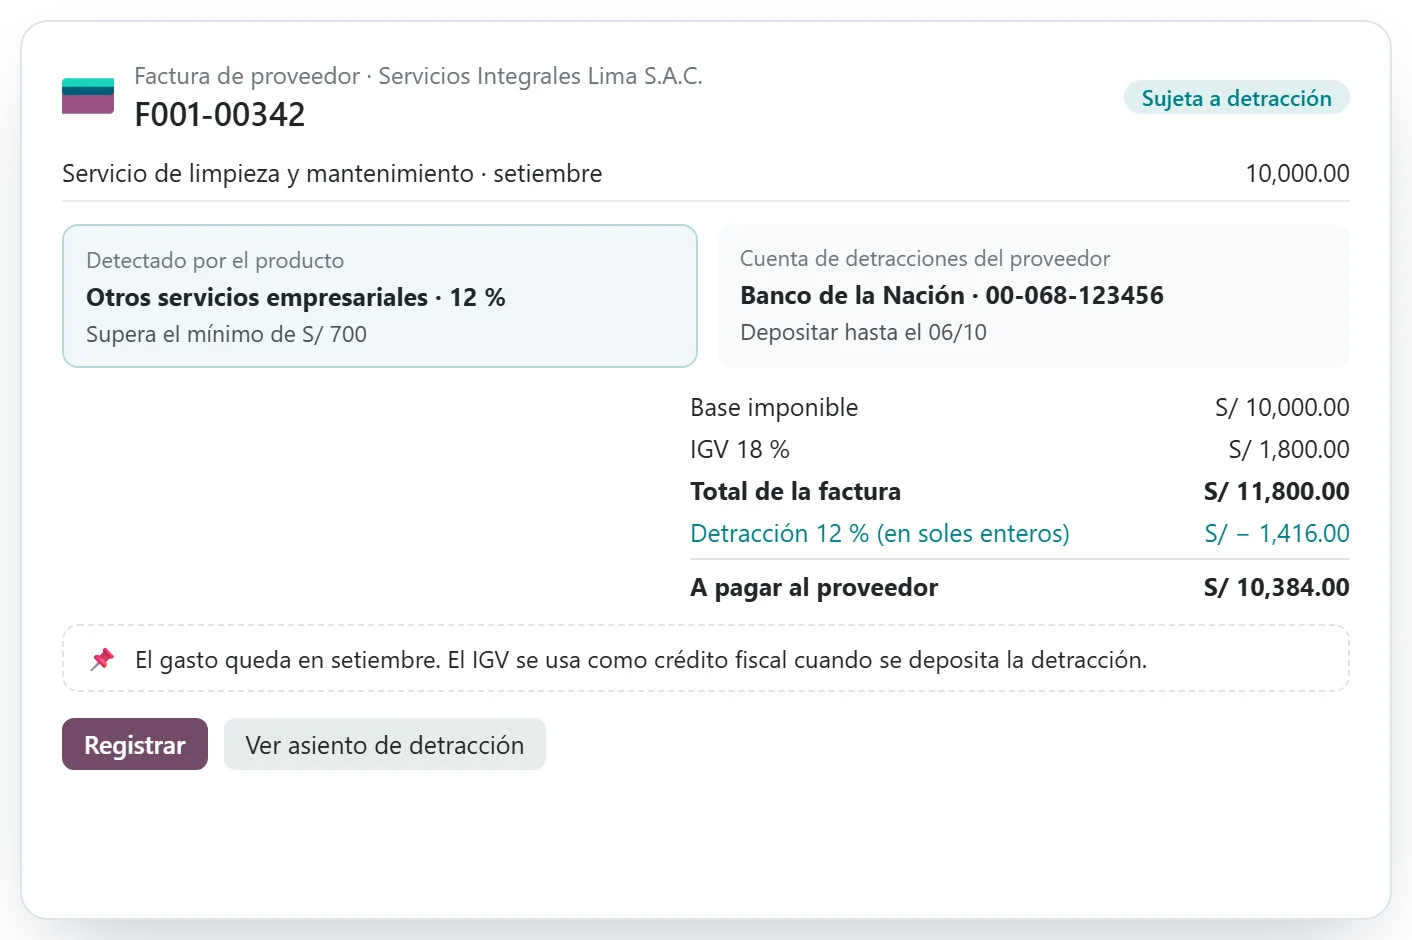
Detracciones que se detectan solas
Olvidar una detracción cuesta dos veces: una multa y un IGV que no se puede usar hasta regularizarla. La detracción se reconoce por el servicio que se compra, y la factura ya muestra cuánto va al Banco de la Nación y cuánto al proveedor.
- Tasa según el servicio o bien (SPOT)
- Monto mínimo por tipo de operación
- Redondeo a soles enteros, aunque la factura sea en dólares
- También en las ventas: la factura electrónica lleva la leyenda
Retenciones al pagar, sin revisar listas
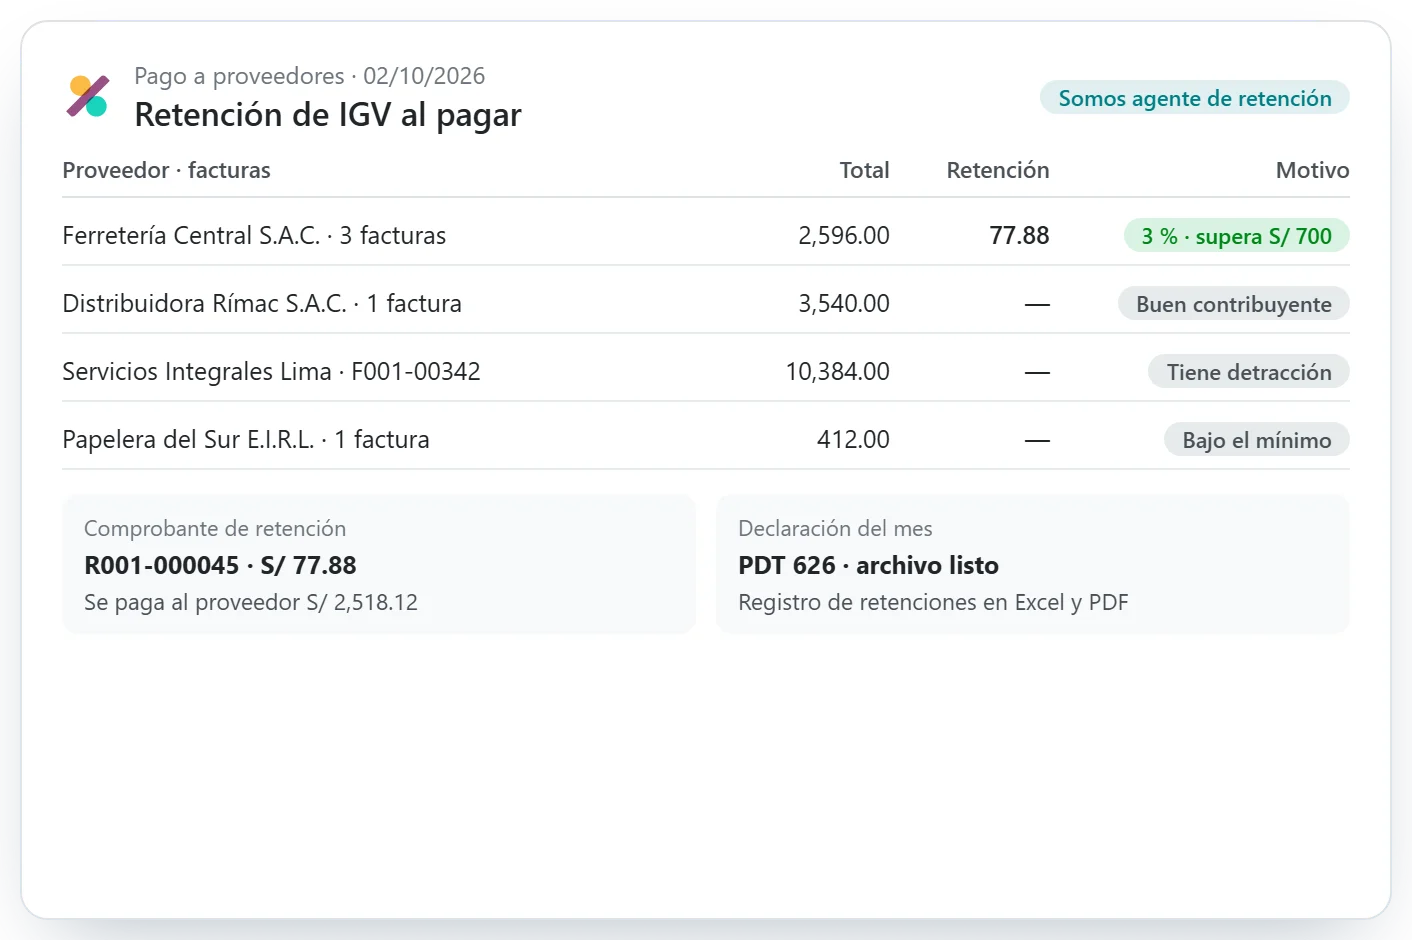
Un agente de retención debe quedarse con el 3 % al pagar, pero no a todos: hay excepciones que cambian cada año. Al preparar el pago se decide proveedor por proveedor, y sale el comprobante con su número.
- Retención de IGV del 3 % desde S/ 700 por proveedor
- Excluye a buenos contribuyentes, agentes y facturas con detracción
- Lista de agentes de la SUNAT consultada con el RUC
- Registro de retenciones y archivo para la declaración
Percepciones que no se quedan en un cajón
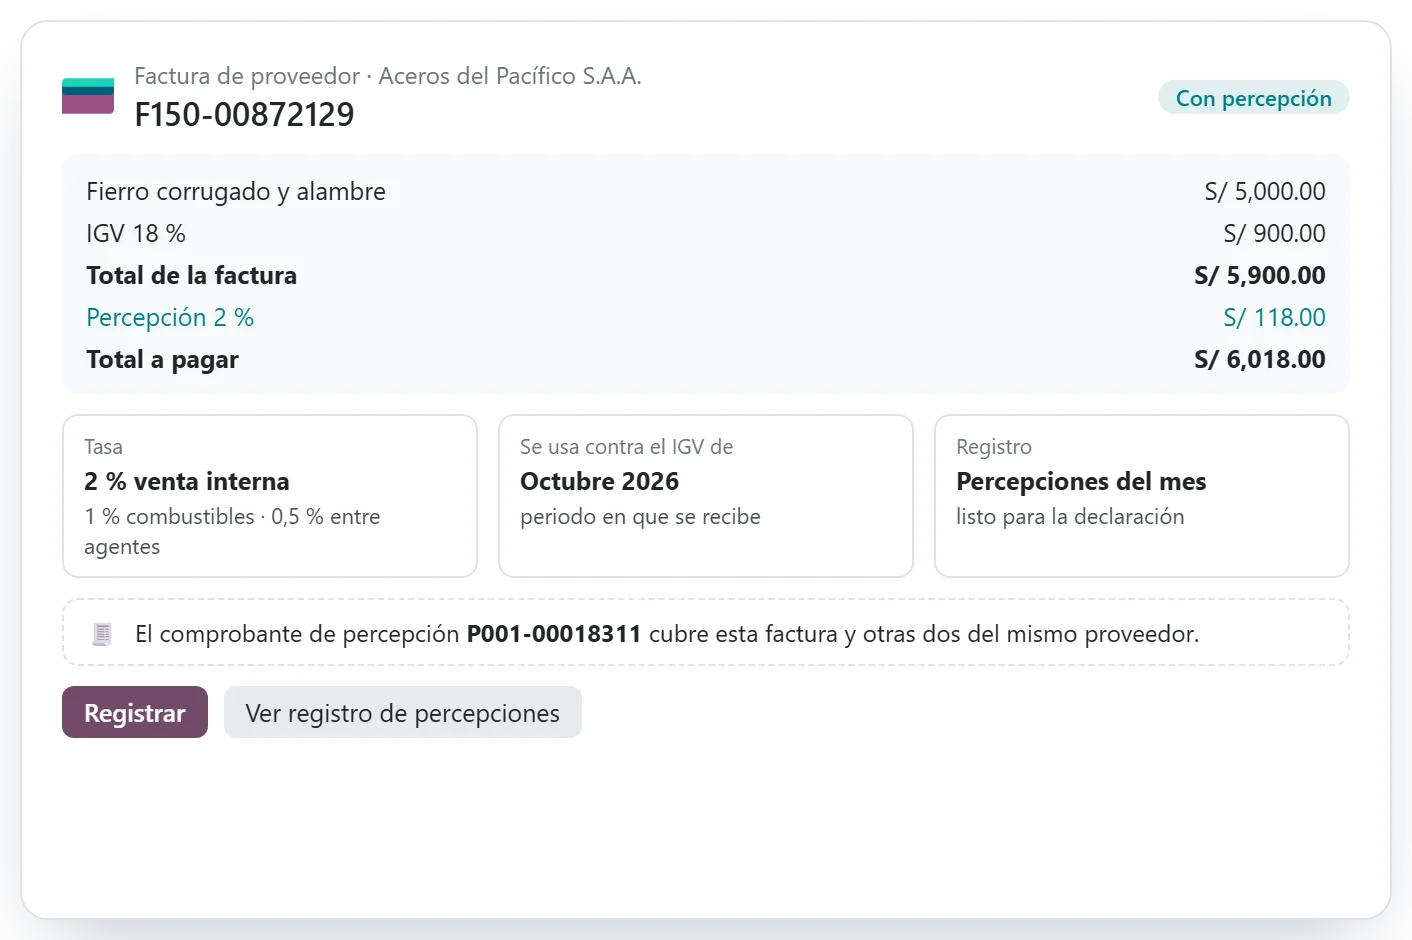
La percepción que cobra un proveedor grande es IGV ya pagado, pero si su comprobante se archiva y se olvida, ese dinero se pierde. Queda registrada con la factura y se descuenta en el mes que corresponde.
- Percepciones del 2 %, 1 % o 0,5 %
- Un comprobante de percepción para varias facturas
- Mes en que se usa contra el IGV
- Registro de percepciones para declarar
Lo que antes tomaba días de fin de mes
Depositar detracciones una por una, copiar constancias al registro de compras y averiguar por qué un cliente pagó menos. Son tareas que no aportan nada y que, cuando fallan, terminan en una multa o en un IGV que no se puede usar.
Sin detracción y retención a la vez
Una misma factura nunca queda con las dos: el sistema lo impide, como exige la norma.
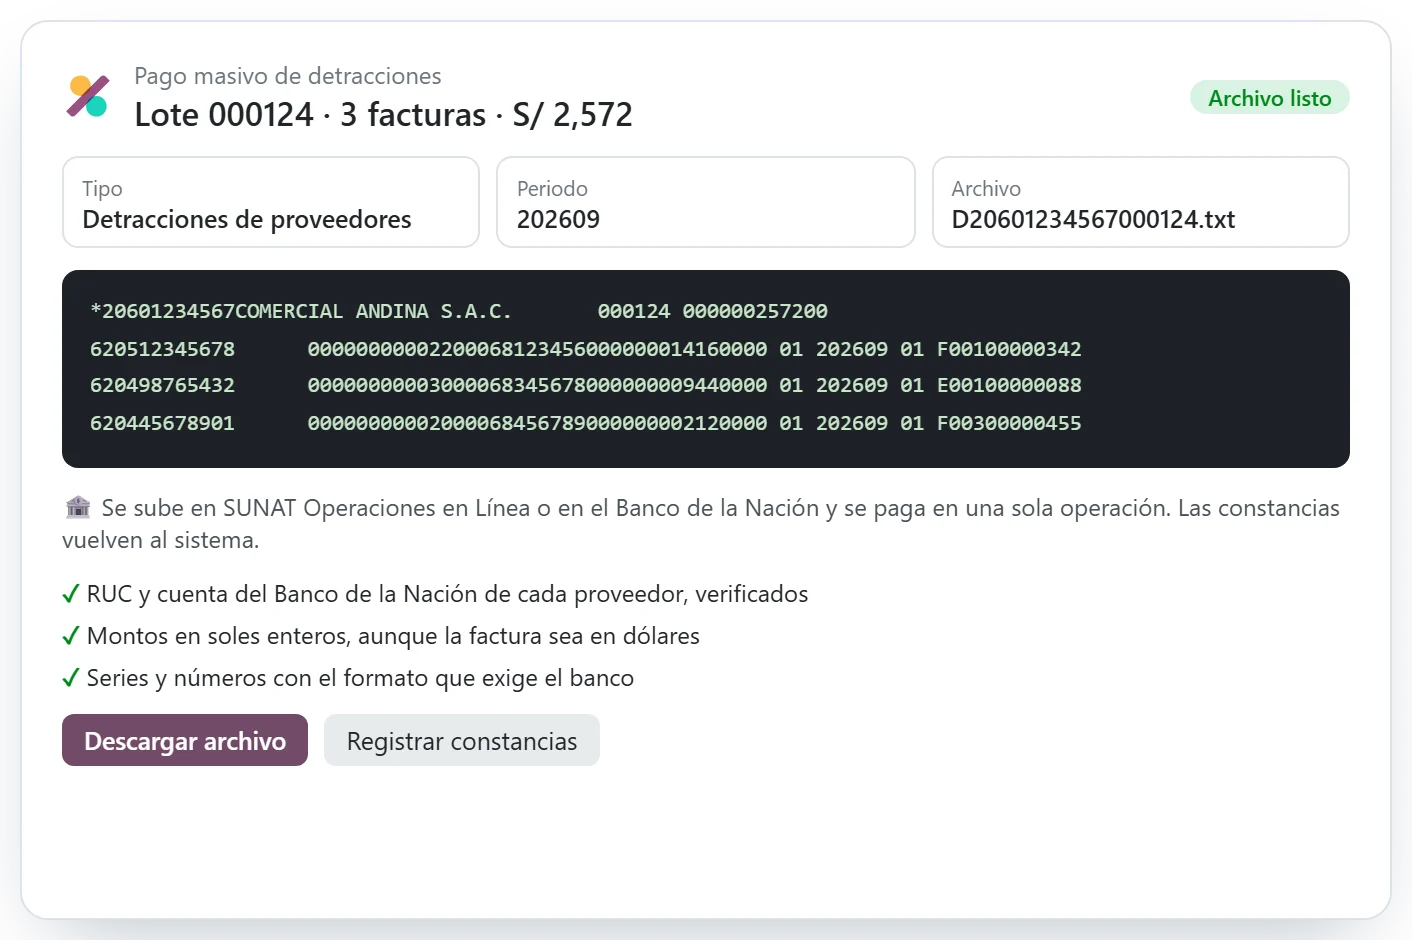
Todas las detracciones en un solo depósito
En lugar de pagar cada detracción por separado, se eligen las del mes y sale el archivo que recibe el Banco de la Nación (pago masivo de detracciones). Se paga en una operación, dentro del plazo. 🏦
Constancias que llegan solas al registro
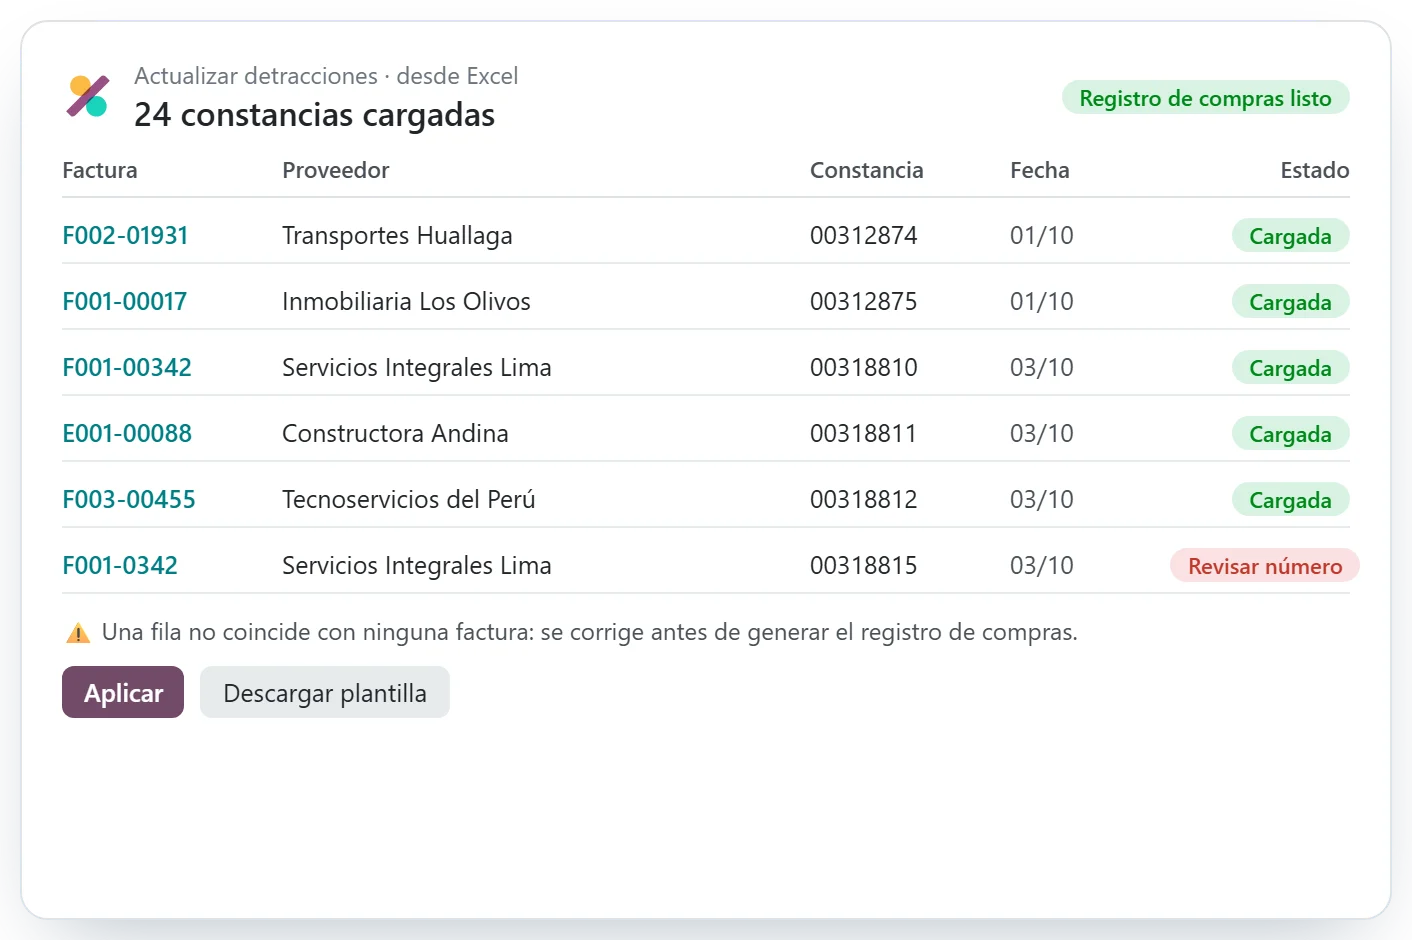
Sin la constancia de depósito en el registro de compras, el IGV de esa factura no se puede usar. Las constancias se cargan de una vez desde el archivo del banco, y las que no coinciden quedan marcadas antes de declarar.
Clientes que pagan "menos"
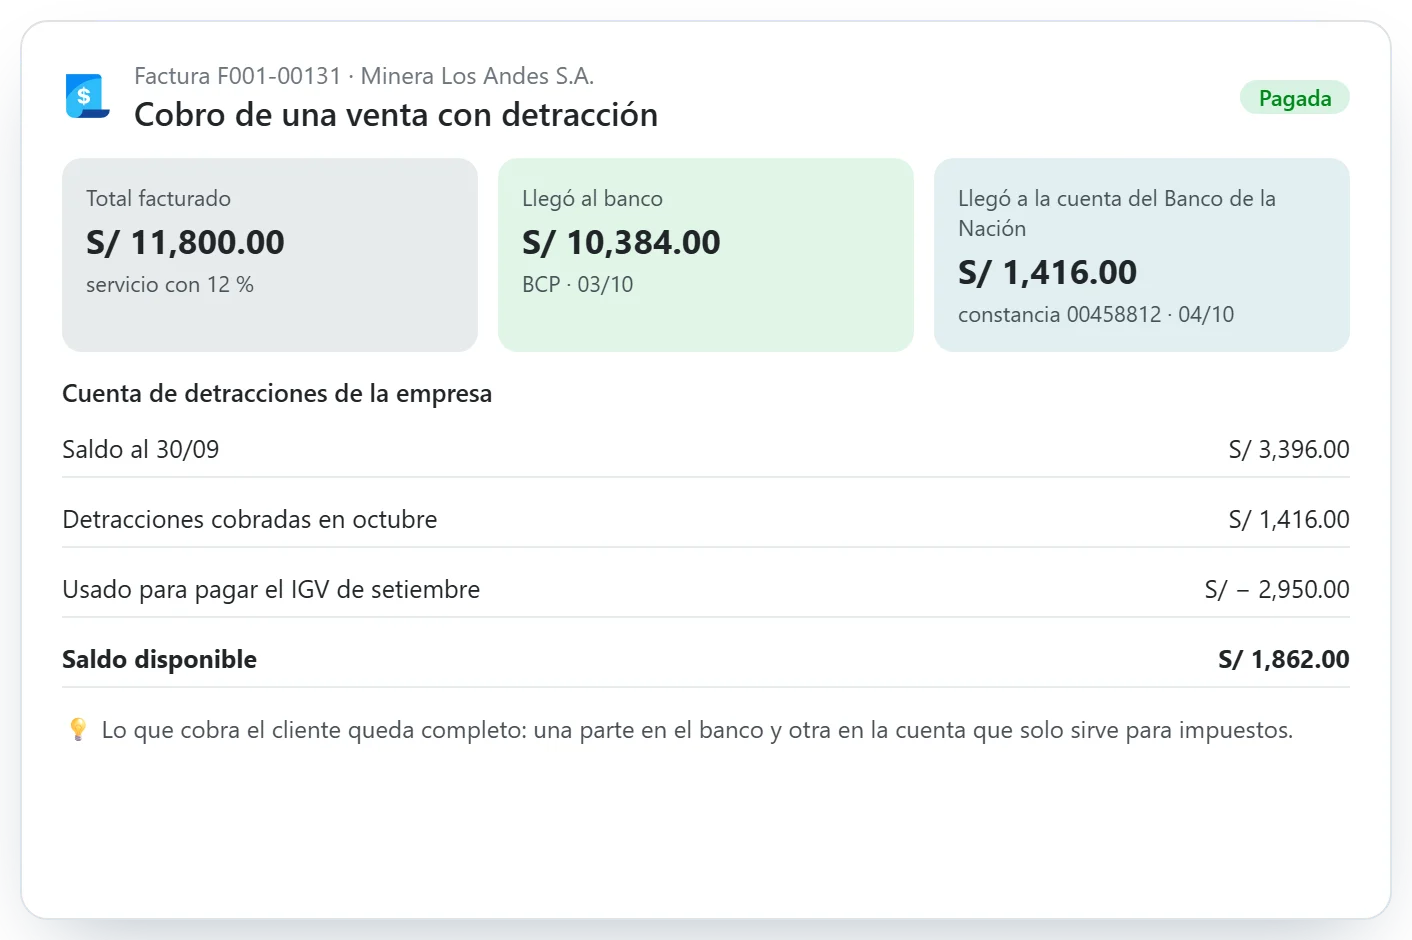
Cuando un cliente deposita la detracción, al banco llega menos de lo facturado y la cobranza parece incompleta. El cobro se registra en dos partes y la cuenta del Banco de la Nación muestra cuánto hay disponible para pagar impuestos.
Qué cubre la localización
Un ERP básico no sabe qué es una detracción ni a quién se le retiene. La localización peruana de Flexone lo resuelve desde la factura hasta el registro que se presenta a la SUNAT, con un solo lugar donde se configuran tasas, cuentas y diarios.
Si la empresa es agente de retención o de percepción, se activa lo que le corresponde; si no lo es, esas opciones no estorban.
Incluye
- Detracciones de compras y ventas, con tabla de tasas
- Pago masivo de detracciones al Banco de la Nación
- Carga masiva de constancias de depósito
- Retención de IGV en pagos a proveedores
- Retenciones que aplican los clientes en la cobranza
- Percepciones en compras e importaciones
- Registros de retenciones y percepciones en Excel y PDF
- Archivos para las declaraciones mensuales
Cada descuento, en su cuenta
La detracción, la retención y la percepción no son gastos: son impuesto adelantado. Por eso cada una queda registrada aparte y se descuenta en el momento correcto.
-
Factura con detracción
La deuda con el proveedor se separa en lo que va al banco y lo que va a su cuenta de detracciones.
-
Pago con retención
El 3 % queda como deuda con la SUNAT hasta declararlo.
-
Compra con percepción
Queda como IGV a favor para el mes en que se usa.
-
Cobro con detracción
El saldo del Banco de la Nación se usa para pagar impuestos.
Se conecta con

Facturas con la leyenda de detracción o con retención.
Pagos y cobros que aplican cada descuento.

Compras de servicios y bienes sujetos al SPOT.

Percepciones que cobra la aduana al importar.

Registro de compras con constancias y crédito fiscal.

Ventas a clientes que retienen o detraen.
Preguntas sobre detracciones, retenciones y percepciones
Revisamos las detracciones pendientes antes de migrar
Al pasar a Odoo es común encontrar detracciones sin depositar, constancias que nunca llegaron al registro o retenciones sin declarar. Las encontramos antes del arranque, cuando todavía se corrigen sin multa.
Pedir la revisiónRevisión previa
Lo pendiente, a la vista
antes de cargar saldos
Qué se revisa
- Detracciones sin depositar o atrasadas
- Constancias que faltan en el registro de compras
- Retenciones y percepciones sin declarar
- Saldo de la cuenta del Banco de la Nación
- Tasas y proveedores mal configurados